La empresa ratifica una oferta de mil 400 millones de dólares, pero solicita tres meses adicionales para revisar los activos de AHMSA y MINOSA. La petición abre nuevas interrogantes sobre los tiempos de la operación, mientras trabajadores y acreedores siguen esperando que el concurso mercantil avance hacia una solución concreta.
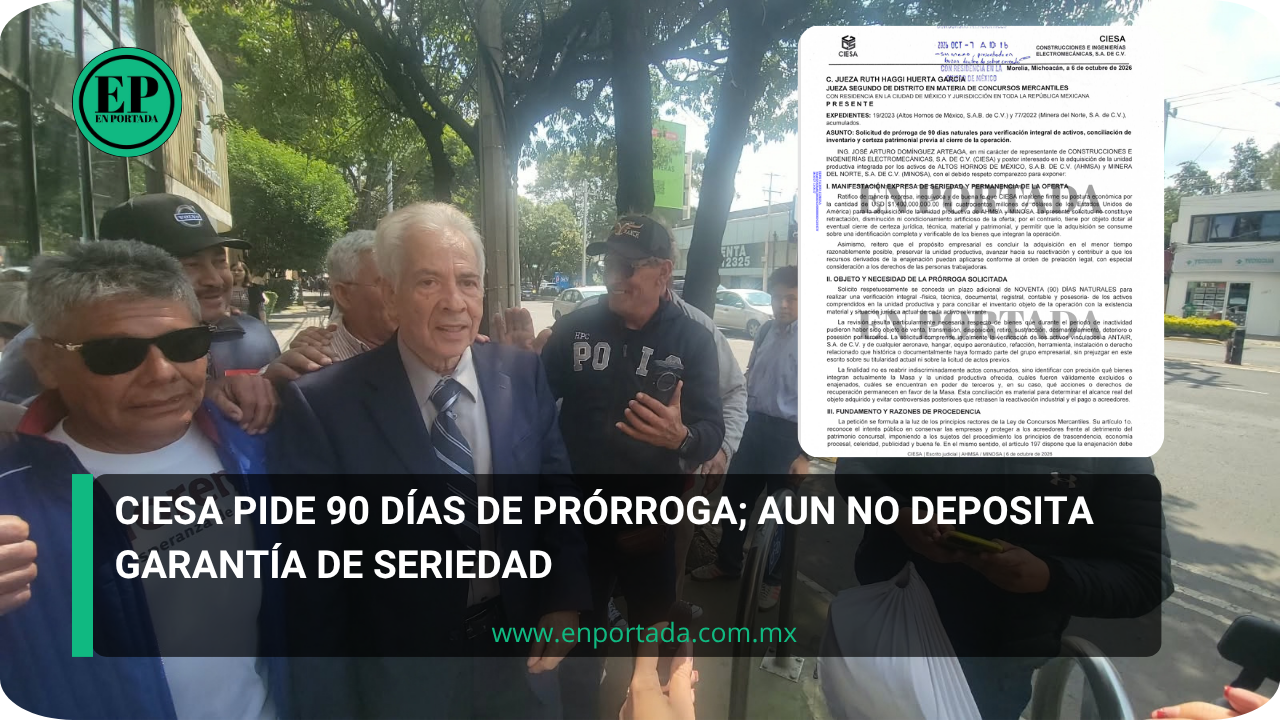
MONCLOVA, COAHUILA.— CIESA quiere más tiempo para comprar Altos Hornos de México (AHMSA), pero la operación sigue sin traducirse en una adquisición concretada. La empresa solicitó a la jueza Ruth Haggi Huerta García una prórroga de 90 días naturales para revisar los activos de AHMSA y Minera del Norte (MINOSA), en un proceso que continúa bajo la lupa de trabajadores y acreedores.
La petición fue presentada el 6 de octubre por José Arturo Domínguez Arteaga, representante de Construcciones e Ingenierías Electromecánicas, S.A. de C.V. (CIESA), ante el Juzgado Segundo de Distrito en Materia de Concursos Mercantiles. En su escrito, la compañía ratifica una oferta de mil 400 millones de dólares y argumenta que necesita mayor certeza sobre los bienes que pretende adquirir.
Sin embargo, el monto anunciado no despeja la principal interrogante: ¿cuándo se traducirá esa propuesta en hechos? Una oferta millonaria puede generar expectativas, pero no sustituye el cumplimiento de los requisitos del procedimiento. Mientras la compañía solicita otros tres meses, la incertidumbre continúa para quienes esperan que la crisis de AHMSA comience a resolverse.
TRES MESES MÁS PARA REVISAR LO QUE PRETENDE COMPRAR
CIESA argumenta que necesita verificar la existencia, ubicación, condición física y situación jurídica de los activos que integran la unidad productiva. La revisión, según expone, permitiría identificar bienes vendidos, excluidos, deteriorados o en posesión de terceros, además de establecer cuáles continúan formando parte del patrimonio sujeto al concurso mercantil.
La empresa también busca revisar inventarios, instalaciones industriales, talleres, almacenes, equipos y otros bienes vinculados con las compañías. Su planteamiento incluye aspectos relacionados con ANTAIR, S.A. de C.V., y la necesidad de aclarar la situación patrimonial, registral y posesoria de determinados activos relacionados con el grupo empresarial.
En otras palabras, CIESA sostiene que necesita conocer con mayor precisión qué está comprando antes de cerrar la operación. El argumento puede explicar su interés en obtener información adicional, pero también evidencia que todavía existen aspectos del patrimonio industrial cuya revisión considera indispensable para avanzar en la adquisición.
MIL 400 MILLONES DE DÓLARES, PERO LA COMPRA SIGUE PENDIENTE
La cifra de mil 400 millones de dólares constituye uno de los principales argumentos de CIESA para mantener vigente su propuesta. La compañía asegura que no pretende retirar ni reducir la oferta y que su intención es continuar con el proceso. No obstante, ratificar una cantidad no significa que los activos hayan sido adjudicados ni que la compra esté consumada.
Aquí es donde la garantía de seriedad adquiere importancia. El escrito presentado por CIESA no acredita, por sí mismo, que el depósito de esa garantía se haya realizado. Por ello, deben distinguirse dos asuntos: la oferta económica que la empresa afirma mantener y el cumplimiento efectivo de las condiciones establecidas para participar en el procedimiento.
La diferencia no es menor. En una operación de esta magnitud, los anuncios y las promesas no sustituyen los documentos que acreditan el cumplimiento de las obligaciones. Para los trabajadores y acreedores, lo determinante será conocer si la empresa satisface los requisitos exigidos y si su propuesta logra avanzar hasta convertirse en una operación jurídicamente viable.
ACTIVOS BAJO REVISIÓN Y PREGUNTAS SIN RESOLVER
En su promoción, CIESA plantea que durante el prolongado periodo de inactividad de AHMSA y MINOSA pudieron ocurrir ventas, retiros, deterioros, desmantelamientos o movimientos de bienes que requieren aclaración. Por esa razón, solicita una revisión documental y física que permita conciliar los inventarios con la situación actual de las instalaciones.
El documento también hace referencia a cuestionamientos sobre determinadas operaciones relacionadas con los activos del grupo, incluida la participación de AHMSA en la Línea Coahuila-Durango. La empresa considera necesario esclarecer estos antecedentes para determinar qué bienes permanecen dentro del patrimonio concursal y cuáles podrían requerir actuaciones adicionales.
La revisión propuesta busca establecer una base más precisa para la eventual adquisición. Sin embargo, mientras esos aspectos no se aclaren y las condiciones del procedimiento no se cumplan, persisten las dudas sobre los tiempos y los alcances reales de la operación. La petición de CIESA no resuelve esas interrogantes: solicita tiempo adicional para intentar despejarlas.
LA JUEZA TENDRÁ LA ÚLTIMA PALABRA
CIESA pidió que se tenga por ratificada su oferta, que se le concedan 90 días naturales adicionales y que se facilite el acceso a las instalaciones y a la información necesaria para verificar los activos. También propuso incorporar al expediente un informe que permita conciliar los bienes incluidos en la unidad productiva con los inventarios y su situación jurídica.
La compañía sostiene que esa revisión ayudaría a reducir controversias posteriores y permitiría avanzar hacia un eventual cierre con mayor certeza. No obstante, la solicitud deberá ser valorada por la jueza Ruth Haggi Huerta García, quien determinará lo conducente dentro de los expedientes concursales de AHMSA y MINOSA.
Por ahora, los 90 días adicionales son una petición, no una prórroga que pueda darse por autorizada. La resolución judicial y el cumplimiento de las condiciones aplicables serán fundamentales para conocer el siguiente paso de la operación.
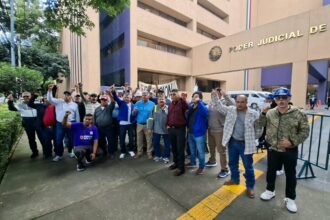
Mientras tanto, la región Centro de Coahuila continúa pendiente del futuro de AHMSA, una empresa cuyo colapso golpeó el empleo, la economía regional y a miles de familias. CIESA mantiene su oferta millonaria, pero el proceso sigue abierto y la expectativa permanece: más allá de las cifras y los plazos solicitados, lo que trabajadores y acreedores necesitan son avances verificables, decisiones concretas y una salida que permita encaminar el pago de las deudas.